Par PayBrain
Payer en crypto, c'est envoyer des jetons d'un portefeuille vers une adresse blockchain. Pour le commerçant, il s'agit plutôt d'encaisser la valeur puis de recevoir des euros sur son compte. Comprendre comment fonctionne le paiement par crypto suppose de suivre l'envoi, la validation par le réseau, la conversion en euros, les frais face à la carte, les risques et les règles en France.
Sommaire
- Comment se déroule un paiement en cryptomonnaie ?
- Comment les crypto-actifs deviennent-ils des euros ?
- Combien coûte un paiement en crypto ?
- Quels risques et règles encadrent le paiement ?
- Foire aux questions
Payer en crypto, c'est envoyer des jetons d'un portefeuille vers une adresse blockchain. Pour le commerçant, il s'agit plutôt d'encaisser la valeur puis de recevoir des euros sur son compte. Comprendre comment fonctionne le paiement par crypto suppose de suivre l'envoi, la validation par le réseau, la conversion en euros, les frais face à la carte, les risques et les règles en France.
Comment se déroule un paiement en cryptomonnaie ?
Un paiement en crypto suit un processus en trois temps. Le commerçant prépare d'abord une demande de paiement. Le client envoie ensuite ses crypto-actifs depuis son wallet. Enfin, le réseau blockchain valide la transaction. Chaque étape a ses propres contrôles et une erreur à l'une d'elles ne se rattrape pas à la suivante.
Préparer le portefeuille et la demande de paiement
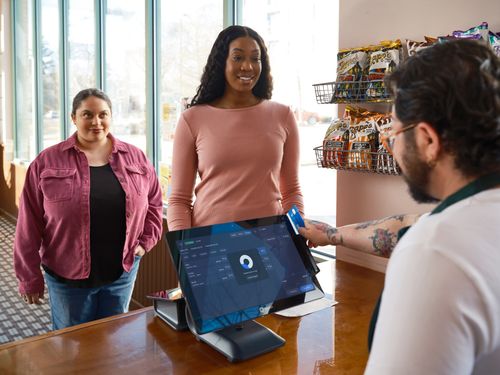
Un paiement direct transfère des crypto-actifs du portefeuille du client vers une adresse blockchain de destination. En France, le commerçant est libre d'accepter ce règlement : selon la Banque de France, la crypto-monnaie n'est pas un moyen de paiement au sens légal. Faire un paiement en crypto suppose donc que chaque partie prépare son côté.
- Côté entreprise : chez PayBrain, l'entreprise crée son compte et fait vérifier son identité ainsi que celle de son dirigeant.
- Demande de paiement : elle est générée sur un smartphone ou sur un terminal Sunmi, PAX ou Ingenico.
- Côté client : il faut un portefeuille et un solde qui couvre le montant et les éventuels frais de réseau.
Le QR code généré pour la commande renseigne l'adresse de paiement et le montant. Le client n'installe aucune application PayBrain : son propre wallet suffit, ce qui rend l'encaissement possible sans friction pour votre caisse.
Envoyer les crypto-actifs depuis son portefeuille
Le prix reste affiché en euros. Avant que le client confirme, ce montant est converti en quantité de crypto-actifs au taux retenu pour l'opération. Le client règle alors cette quantité précise, et non un montant arrondi à sa convenance.
- Scanner le QR code : le client l'ouvre avec son portefeuille, qui préremplit l'adresse et la somme.
- Vérifier l'envoi : il contrôle le montant, l'actif et le réseau proposés.
- Signer et transmettre : il valide la transaction depuis son application, qui la diffuse sur le réseau.
À l'inverse, une carte adossée à des crypto-actifs suit un autre parcours. Son fournisseur convertit instantanément les actifs pour financer un achat traité par le réseau de carte. Le commerçant encaisse alors un paiement bancaire classique : il ne reçoit aucun crypto-actif.
Détecter et confirmer la transaction sur la blockchain
Le terminal crée la demande et échange avec le prestataire. Il ne valide pas lui-même la blockchain : ce rôle revient aux nœuds du réseau. Ils vérifient notamment la signature, la disponibilité des fonds et l'absence de double dépense. Dans le parcours PayBrain, la transaction est vérifiée en quelques secondes, comme le précise la page sur le parcours d'encaissement en stablecoins.
Les délais dépendent du réseau : un bloc Bitcoin apparaît en moyenne toutes les 10 minutes, selon Bitcoin.org. Ethereum fonctionne avec des créneaux de 12 secondes, selon Ethereum.org. Aucune de ces durées ne garantit à elle seule que le paiement est définitif. En pratique, la détection d'un envoi et la confirmation jugée suffisante restent deux étapes distinctes.
Comment les crypto-actifs deviennent-ils des euros ?
Une fois la transaction validée, reste à transformer la valeur reçue en euros utilisables. Deux choix entrent en jeu : convertir immédiatement ou conserver les actifs.
Convertir le paiement au moment de la vente
Dans le parcours PayBrain, un prestataire agréé convertit les crypto-actifs au moment de la transaction, sur la base du cours alors applicable. PayBrain fournit l'application et l'orchestration, sans détenir ni convertir les fonds. Ce fonctionnement correspond à la conversion automatique en euros au moment de la transaction, qui fixe le montant encaissé dès la vente.
La différence se joue sur l'exposition au cours. La conversion immédiate vous évite de subir la volatilité du bitcoin ou de l'ether après la vente. À l'inverse, un commerçant peut conserver les actifs reçus dans son propre portefeuille. Il reste alors exposé à leur cours, contrairement au modèle d'encaissement en euros de PayBrain.
Recevoir le virement sur le compte bancaire
La confirmation sur la blockchain ne signifie pas que votre compte bancaire est crédité. Plusieurs étapes distinctes suivent : contrôles, conversion, émission du virement puis traitement par la banque. Avec PayBrain, les euros arrivent par virement SEPA sur le compte professionnel sous 48 à 72 heures ouvrées après la transaction.
Un particulier qui détient des crypto-actifs suit un autre chemin pour récupérer des euros. Il passe généralement par un prestataire autorisé, choisit de vendre ses actifs contre des euros, puis demande leur retrait vers son compte bancaire.
Identifier les actifs et justifier l'encaissement
PayBrain accepte en premier lieu l'USDC, le bitcoin via le Lightning Network, Ethereum et Solana. L'USDT peut aussi être accepté si l'entreprise active cette option : il fait alors l'objet d'un échange automatique en USDC lors du paiement. L'USDC reste indexé sur le dollar américain : sa conversion en euros inclut donc un taux de change dollar-euro, même quand son ancrage stable au dollar est maintenu.
Côté comptabilité, recevoir des euros sans détenir l'actif simplifie l'écriture. Vous enregistrez la vente et son encaissement en euros, avec la référence de transaction comme justificatif. Le règlement ANC n° 2026-01, adopté le 9 janvier 2026, distingue ce cas de celui d'une entreprise qui détient des crypto-actifs.
Combien coûte un paiement en crypto ?
Le coût d'un paiement en crypto ne se résume pas à un pourcentage unique. Il cumule des frais de réseau, d'intermédiaires et de conversion. Pour le commerçant s'ajoute la grille de sa solution d'encaissement. Pour le particulier qui paie, il faut aussi prévoir l'impôt sur une éventuelle plus-value.
Distinguer les frais de réseau et de carte
Les frais d'un paiement direct dépendent du réseau et de sa congestion. Sur Bitcoin : ils tiennent surtout à la taille de la transaction et à la demande d'espace dans les blocs. Le montant envoyé compte peu. Un petit achat peut donc supporter les mêmes frais réseau qu'un gros.
En complément de ces frais de réseau, le coût total peut comprendre plusieurs postes :
- Portefeuille ou plateforme : les frais propres à l'outil du client.
- Prestataire et conversion : la commission de la solution d'encaissement et la marge de conversion crypto-euro.
- Règlement et intégration : les éventuels coûts de virement ou de raccordement à la caisse.
Comparez le coût complet de chaque dispositif, sans supposer de tarif bancaire universel. Certaines cartes crypto affichent environ 1,7 % de frais de change. La plupart des autres cartes crypto facturent entre 2 et 3 %.
Calculer les frais d'encaissement PayBrain
PayBrain facture 249 € HT de frais d'installation, une seule fois à l'activation. La formule Standard est sans abonnement, à 0 €/mois. La formule Pro coûte 149 € HT/mois, avec 1 mois offert en annuel.
La commission baisse ensuite par paliers de montant, détaillés dans la grille tarifaire des formules d'encaissement. La formule Pro est à privilégier quand vos montants encaissés dépassent 5 000 € : son taux descend alors à 2,5 %, contre 3,0 % en Standard.
| Palier de montant | Formule Standard (0 €/mois) | Formule Pro (149 € HT/mois) |
|---|---|---|
| Jusqu'à 5 000 € | 3,0 % | 2,75 % |
| De 5 000 € à 50 000 € | 3,0 % | 2,5 % |
| De 50 000 € à 100 000 € | 2,75 % | 2,0 % |
| Au-delà de 100 000 € | 2,5 % | 1,5 % |
Répartir la commission et prévoir l'impôt
À chaque encaissement PayBrain, l'entreprise choisit qui paie la commission. Elle peut l'assumer, l'ajouter au montant présenté au client avant validation, ou la partager par moitié. Si la commission est entièrement répercutée au client, l'entreprise ne supporte aucun frais de transaction.
Côté client, un particulier fiscalement domicilié en France réalise une cession quand il règle un bien ou un service en crypto-actifs. Cette cession peut produire une plus-value imposable, même sans conversion préalable en euros. Le régime de l'article 150 VH bis du code général des impôts s'applique depuis le 1er juillet 2026 aux crypto-actifs qu'il vise.
La doctrine fiscale actuelle prévoit un prélèvement forfaitaire unique de 31,4 % sur ces plus-values. Il se compose de 12,8 % d'impôt sur le revenu. Les prélèvements sociaux représentent les 18,6 % restants.
Quels risques et règles encadrent le paiement ?
Un paiement en crypto présente des risques propres : irréversibilité, perte d'accès, variation des cours. S'y ajoutent des erreurs de validation fréquentes. En France, un cadre réglementaire précis s'applique aussi aux prestataires qui interviennent dans le parcours.
Protéger ses fonds et vérifier la destination
La sécurité d'un envoi repose d'abord sur la vérification avant signature. Une transaction confirmée sur la blockchain est généralement irréversible. Chaque risque appelle sa parade :
- Mauvaise adresse ou réseau incompatible : la perte peut être définitive, et le terminal ne peut généralement pas annuler l'opération.
- Perte de la clé privée : elle peut faire perdre l'accès aux actifs, rappelle l'AMF.
- Accès au portefeuille : la sauvegarde de la phrase de récupération et l'authentification à deux facteurs protègent contre des risques distincts.
- Variation des cours : les cryptomonnaies peuvent fortement fluctuer, tandis qu'un stablecoin est conçu pour rester plus stable.
Un stablecoin peut toutefois perdre temporairement son ancrage. Sa stabilité n'est donc pas une garantie absolue.
Le recours à un prestataire ajoute enfin un risque lié à ce tiers. Vérifiez donc son statut avant de lui confier vos flux.
Éviter les erreurs lors de la validation
Un montant insuffisant, des frais déduits de la somme reçue ou un QR code expiré peuvent empêcher qu'une demande soit considérée comme réglée. En ligne, une capture d'écran d'envoi ne prouve rien : le statut payé doit reposer sur la confirmation du prestataire ou de son interface de programmation. Un QR code généré pour la commande limite aussi les risques d'une adresse fixe imprimée.
Comprendre les obligations des prestataires en France
Le règlement européen MiCA encadre les services sur crypto-actifs depuis le 30 décembre 2024. Selon l'AMF, la période transitoire française s'est achevée le 30 juin 2026. Il est donc possible de payer en crypto en France, à condition que les services soient fournis par des prestataires autorisés au titre de MiCA depuis le 1er juillet 2026. Vérifiez une autorisation sur la liste blanche de l'AMF.
Les services financiers imposent des vérifications d'identité des entreprises, et des clients selon le montant réglé, ainsi que des contrôles contre le blanchiment. Dans le parcours PayBrain, ces opérations réglementées sont exécutées par des prestataires agréés. Depuis le 30 décembre 2024, des informations accompagnent aussi chaque transfert dès qu'un prestataire intervient, quel que soit le montant. Au-delà de 1 000 € vers une adresse auto-hébergée, le prestataire vérifie que son client la possède ou la contrôle.
Encaissez en crypto, recevez des euros
Avec PayBrain, la conversion en euros se fait au moment de la transaction via un prestataire agréé, puis les fonds sont virés sur votre compte bancaire. Découvrez le parcours en détail.
Questions fréquentes
Existe-t-il un montant minimum pour accepter un paiement en cryptomonnaie ?
Non : aucun montant minimum n'est requis pour accepter un paiement en cryptomonnaie. Selon l'Observatoire de la sécurité des moyens de paiement de la Banque de France, les frais restent toutefois significatifs pour les petits montants sur certaines blockchains de première couche.
Un client sans portefeuille peut-il payer en cryptomonnaie ?
Non, pas pour un paiement direct classique : l'actif doit exister quelque part dans la chaîne de paiement. Un portefeuille auto-hébergé suffit toutefois, sans compte sur une plateforme d'échange. Le client n'installe rien d'autre : il règle depuis son téléphone avec le stablecoin ou la cryptomonnaie qu'il détient déjà.
Quelles questions poser à un prestataire avant d'accepter les paiements en cryptomonnaie ?
Demandez quand le taux en euros est fixé, avec quelle source de prix, et quand la conversion devient irrévocable. Demandez aussi qui porte le risque avant la conversion, puis quand le virement part et quand le compte est crédité. Comparez les terminaux, l'intégration à la caisse, les réseaux acceptés, le règlement et l'assistance. Un test de bout en bout est recommandé avant le lancement.